
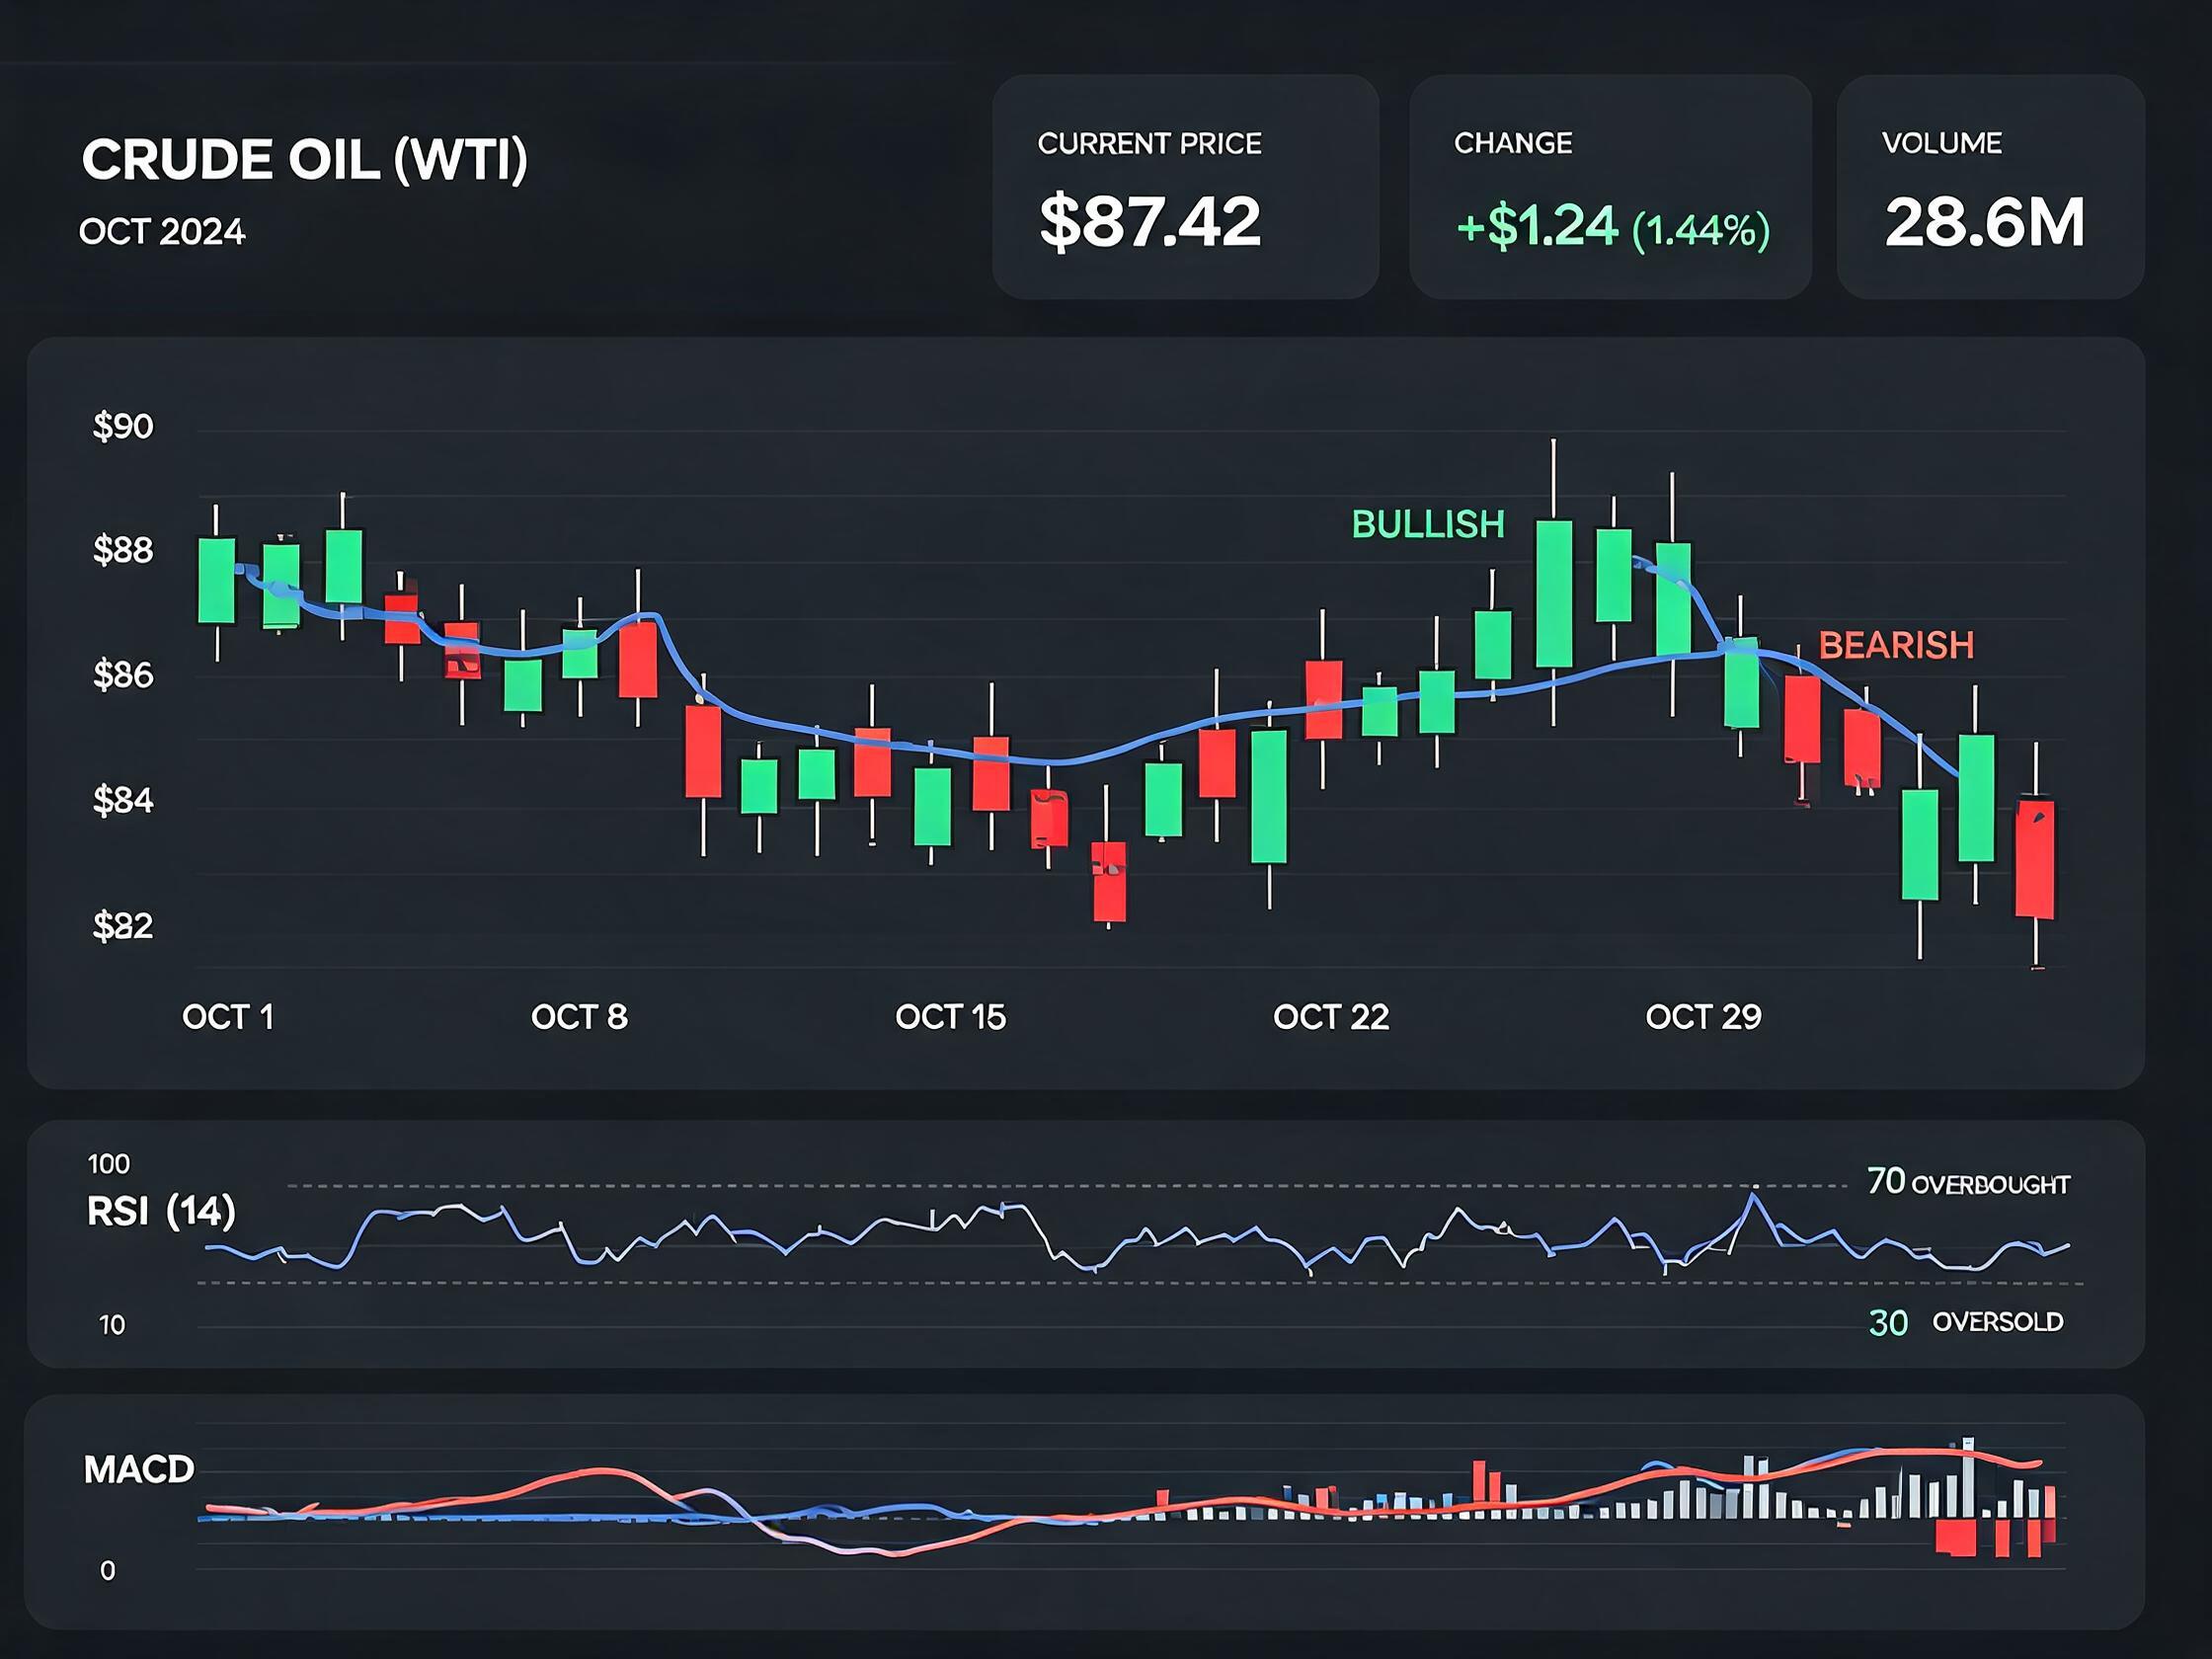
从资产联动看,商品与权益市场的相关性阶段性上升,风险偏好成为短期主导变量。
就业数据对工业品的影响通常滞后一到两周,需要结合开工与订单数据观察落地效果。
需要区分“情绪驱动的脉冲”与“基本面驱动的趋势”:前者幅度大、持续短,后者需要多项指标同步验证。
配置上,可适度分散至受就业数据影响较小的品种,降低单一宏观变量的敞口。
若就业数据带来的预期差逐步收敛,商品价格将回归供需主导,宏观因子的权重会自然下降。
黑色系受国内宏观预期驱动明显,有色金属对美元与海外利率更敏感,农产品则更多看自身供需。
无论宏观环境如何变化,坚持仓位管理与止损纪律,是穿越不同周期的根本保障。
从波动率指数看,市场恐慌情绪处于中性水平,没有出现极端的风险厌恶或风险追逐。
综合来看,当前宏观环境处于预期与现实的拉锯阶段,商品价格缺乏单边趋势的基础。
风险提示:期货交易风险较高,本文仅为市场信息、产业逻辑与基础知识科普,不构成任何投资参考或交易建议,入市有风险,投资需谨慎。