
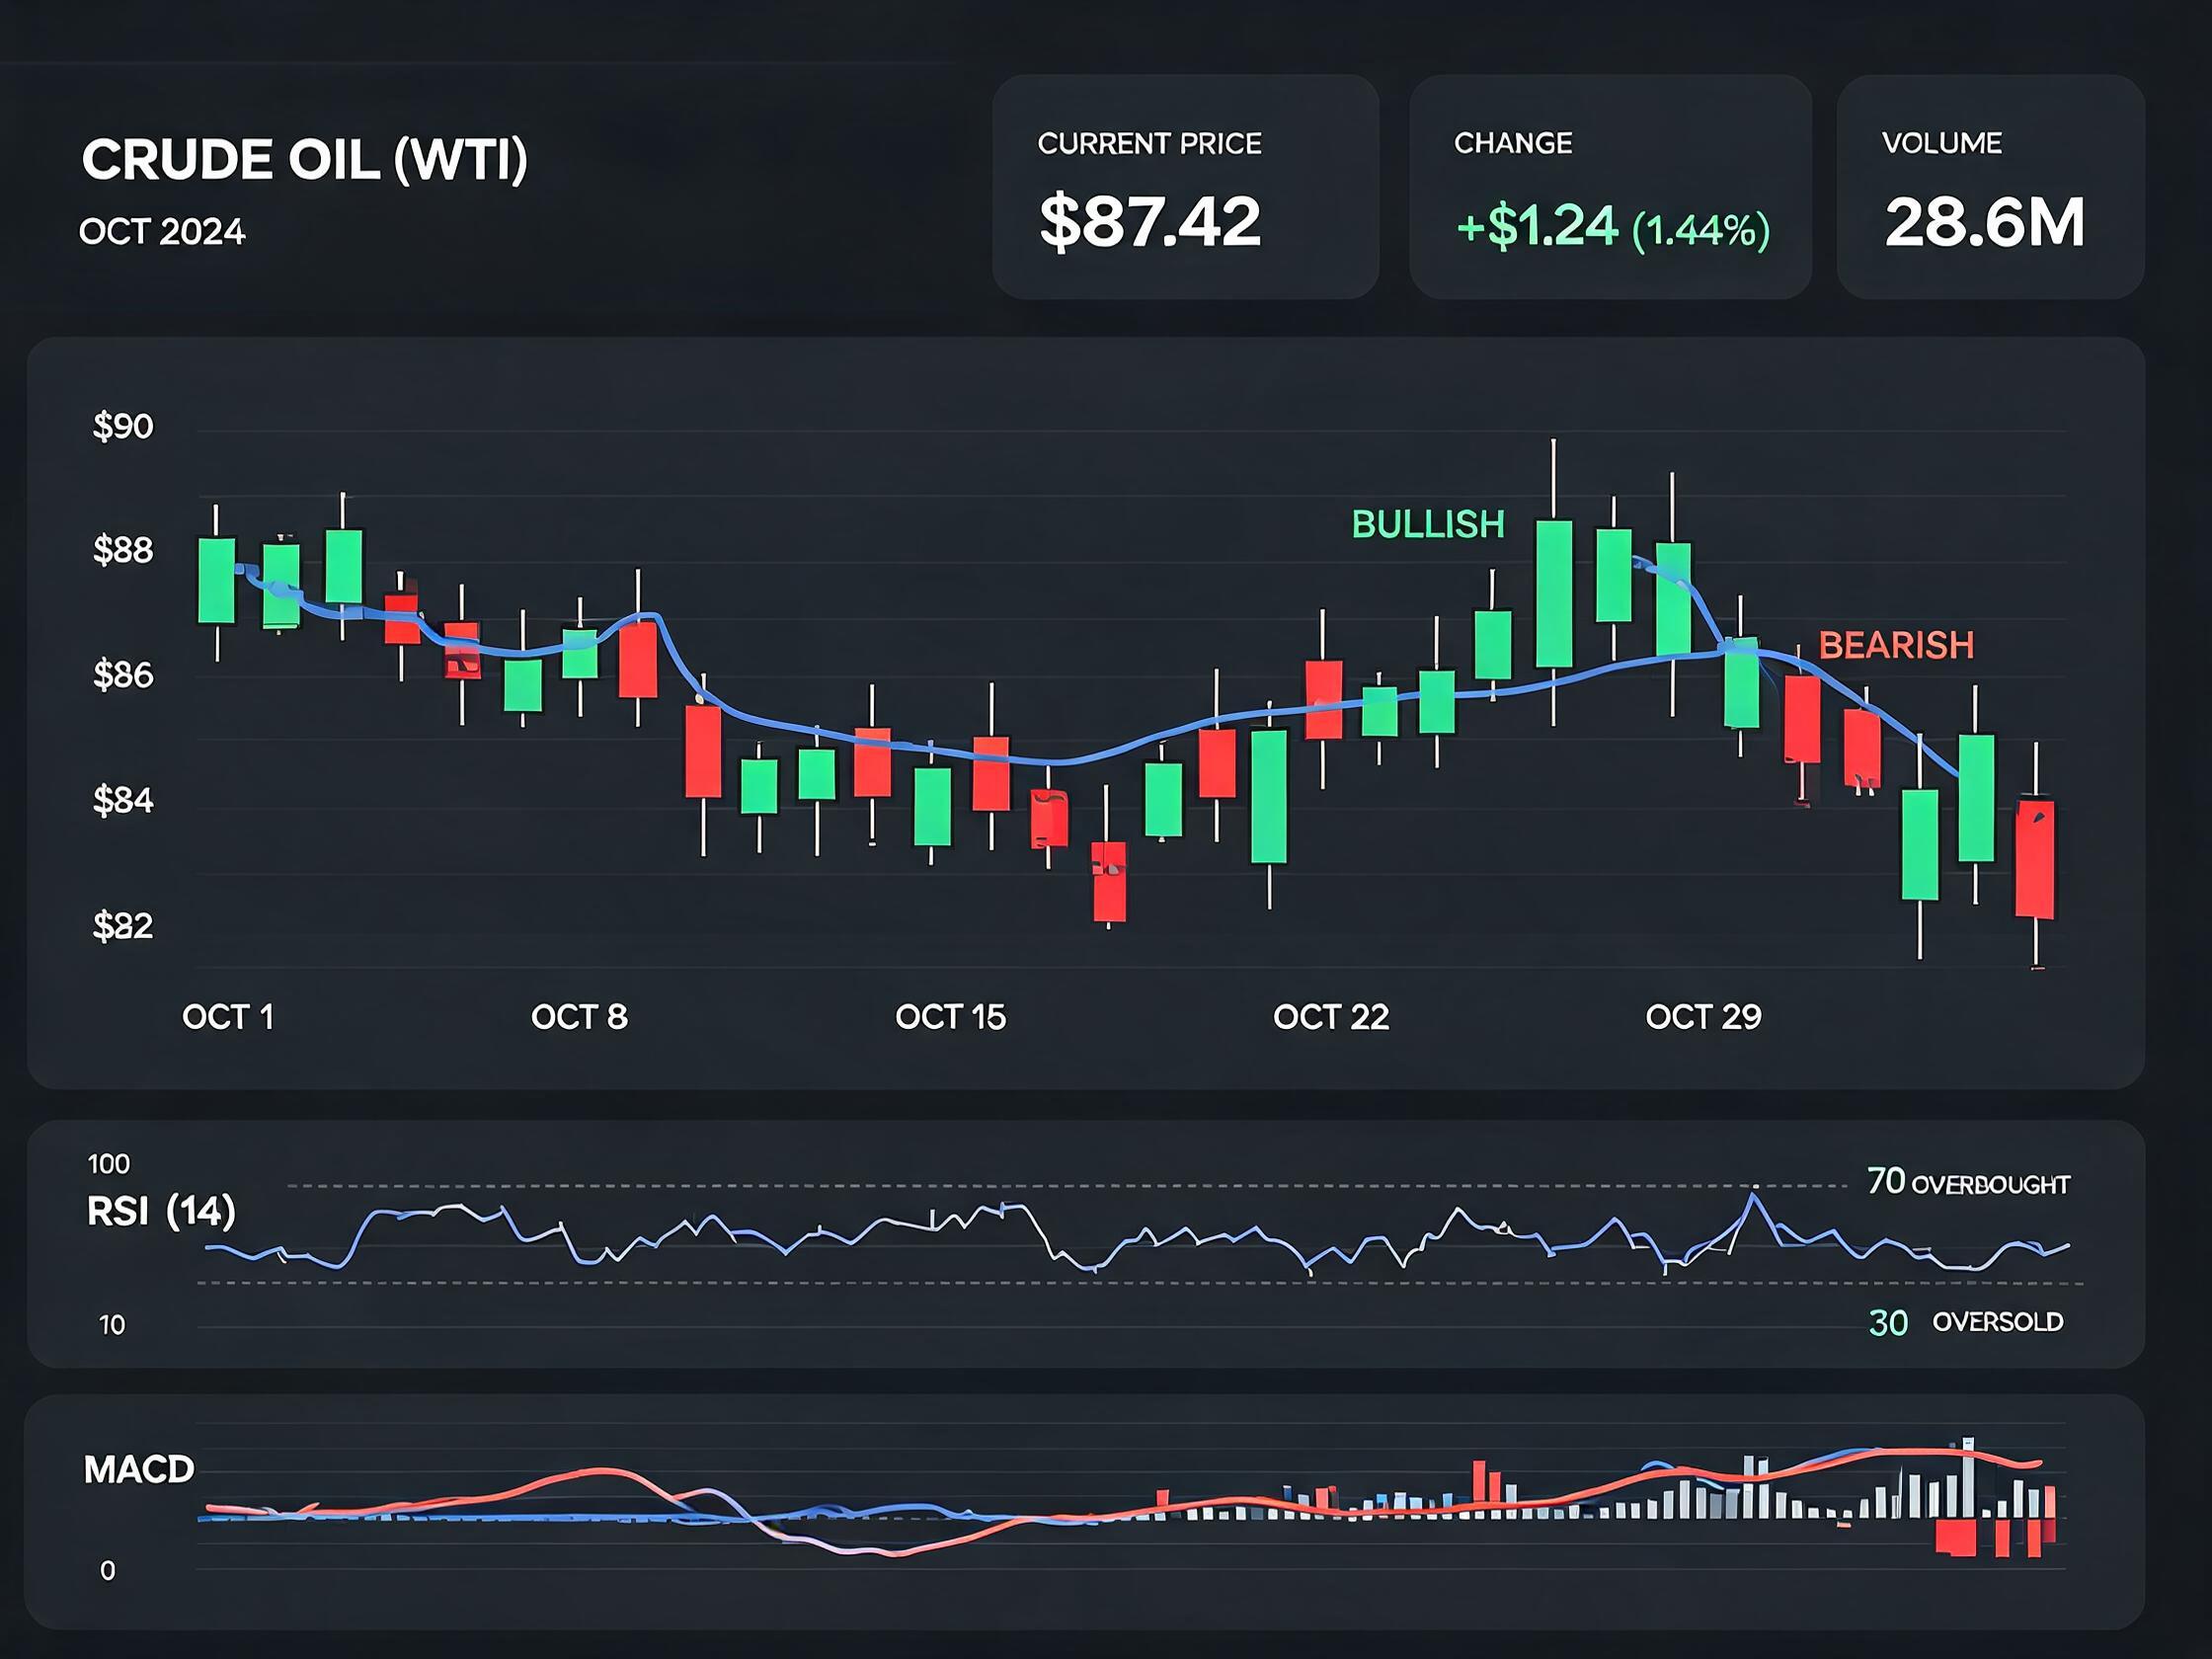
海外方面,美元指数与美债收益率波动加大,对大宗商品的风险偏好形成扰动。
政策传导存在时滞,市场往往提前交易预期,随后再根据数据修正幅度。
需要区分“情绪驱动的脉冲”与“基本面驱动的趋势”:前者幅度大、持续短,后者需要多项指标同步验证。
风险管理上,可为持仓设置事件窗口的临时止损,数据公布后再恢复正常参数。
建议把宏观事件拆成“已知”与“未知”两栏,只对未知部分保留弹性仓位。
能化板块与原油的联动性较强,宏观情绪的波动往往先在能化品种上体现。
建议把宏观因子作为仓位调整的参考,而不是单一品种交易的依据,避免过度放大单一变量的影响。
资金流向显示,机构投资者对商品的配置比例处于历史中位数附近,既没有超配也没有低配。
投资者应避免在宏观数据公布前后重仓押注,保持灵活的仓位以应对预期差带来的波动。
风险提示:期货交易风险较高,本文仅为市场信息、产业逻辑与基础知识科普,不构成任何投资参考或交易建议,入市有风险,投资需谨慎。