
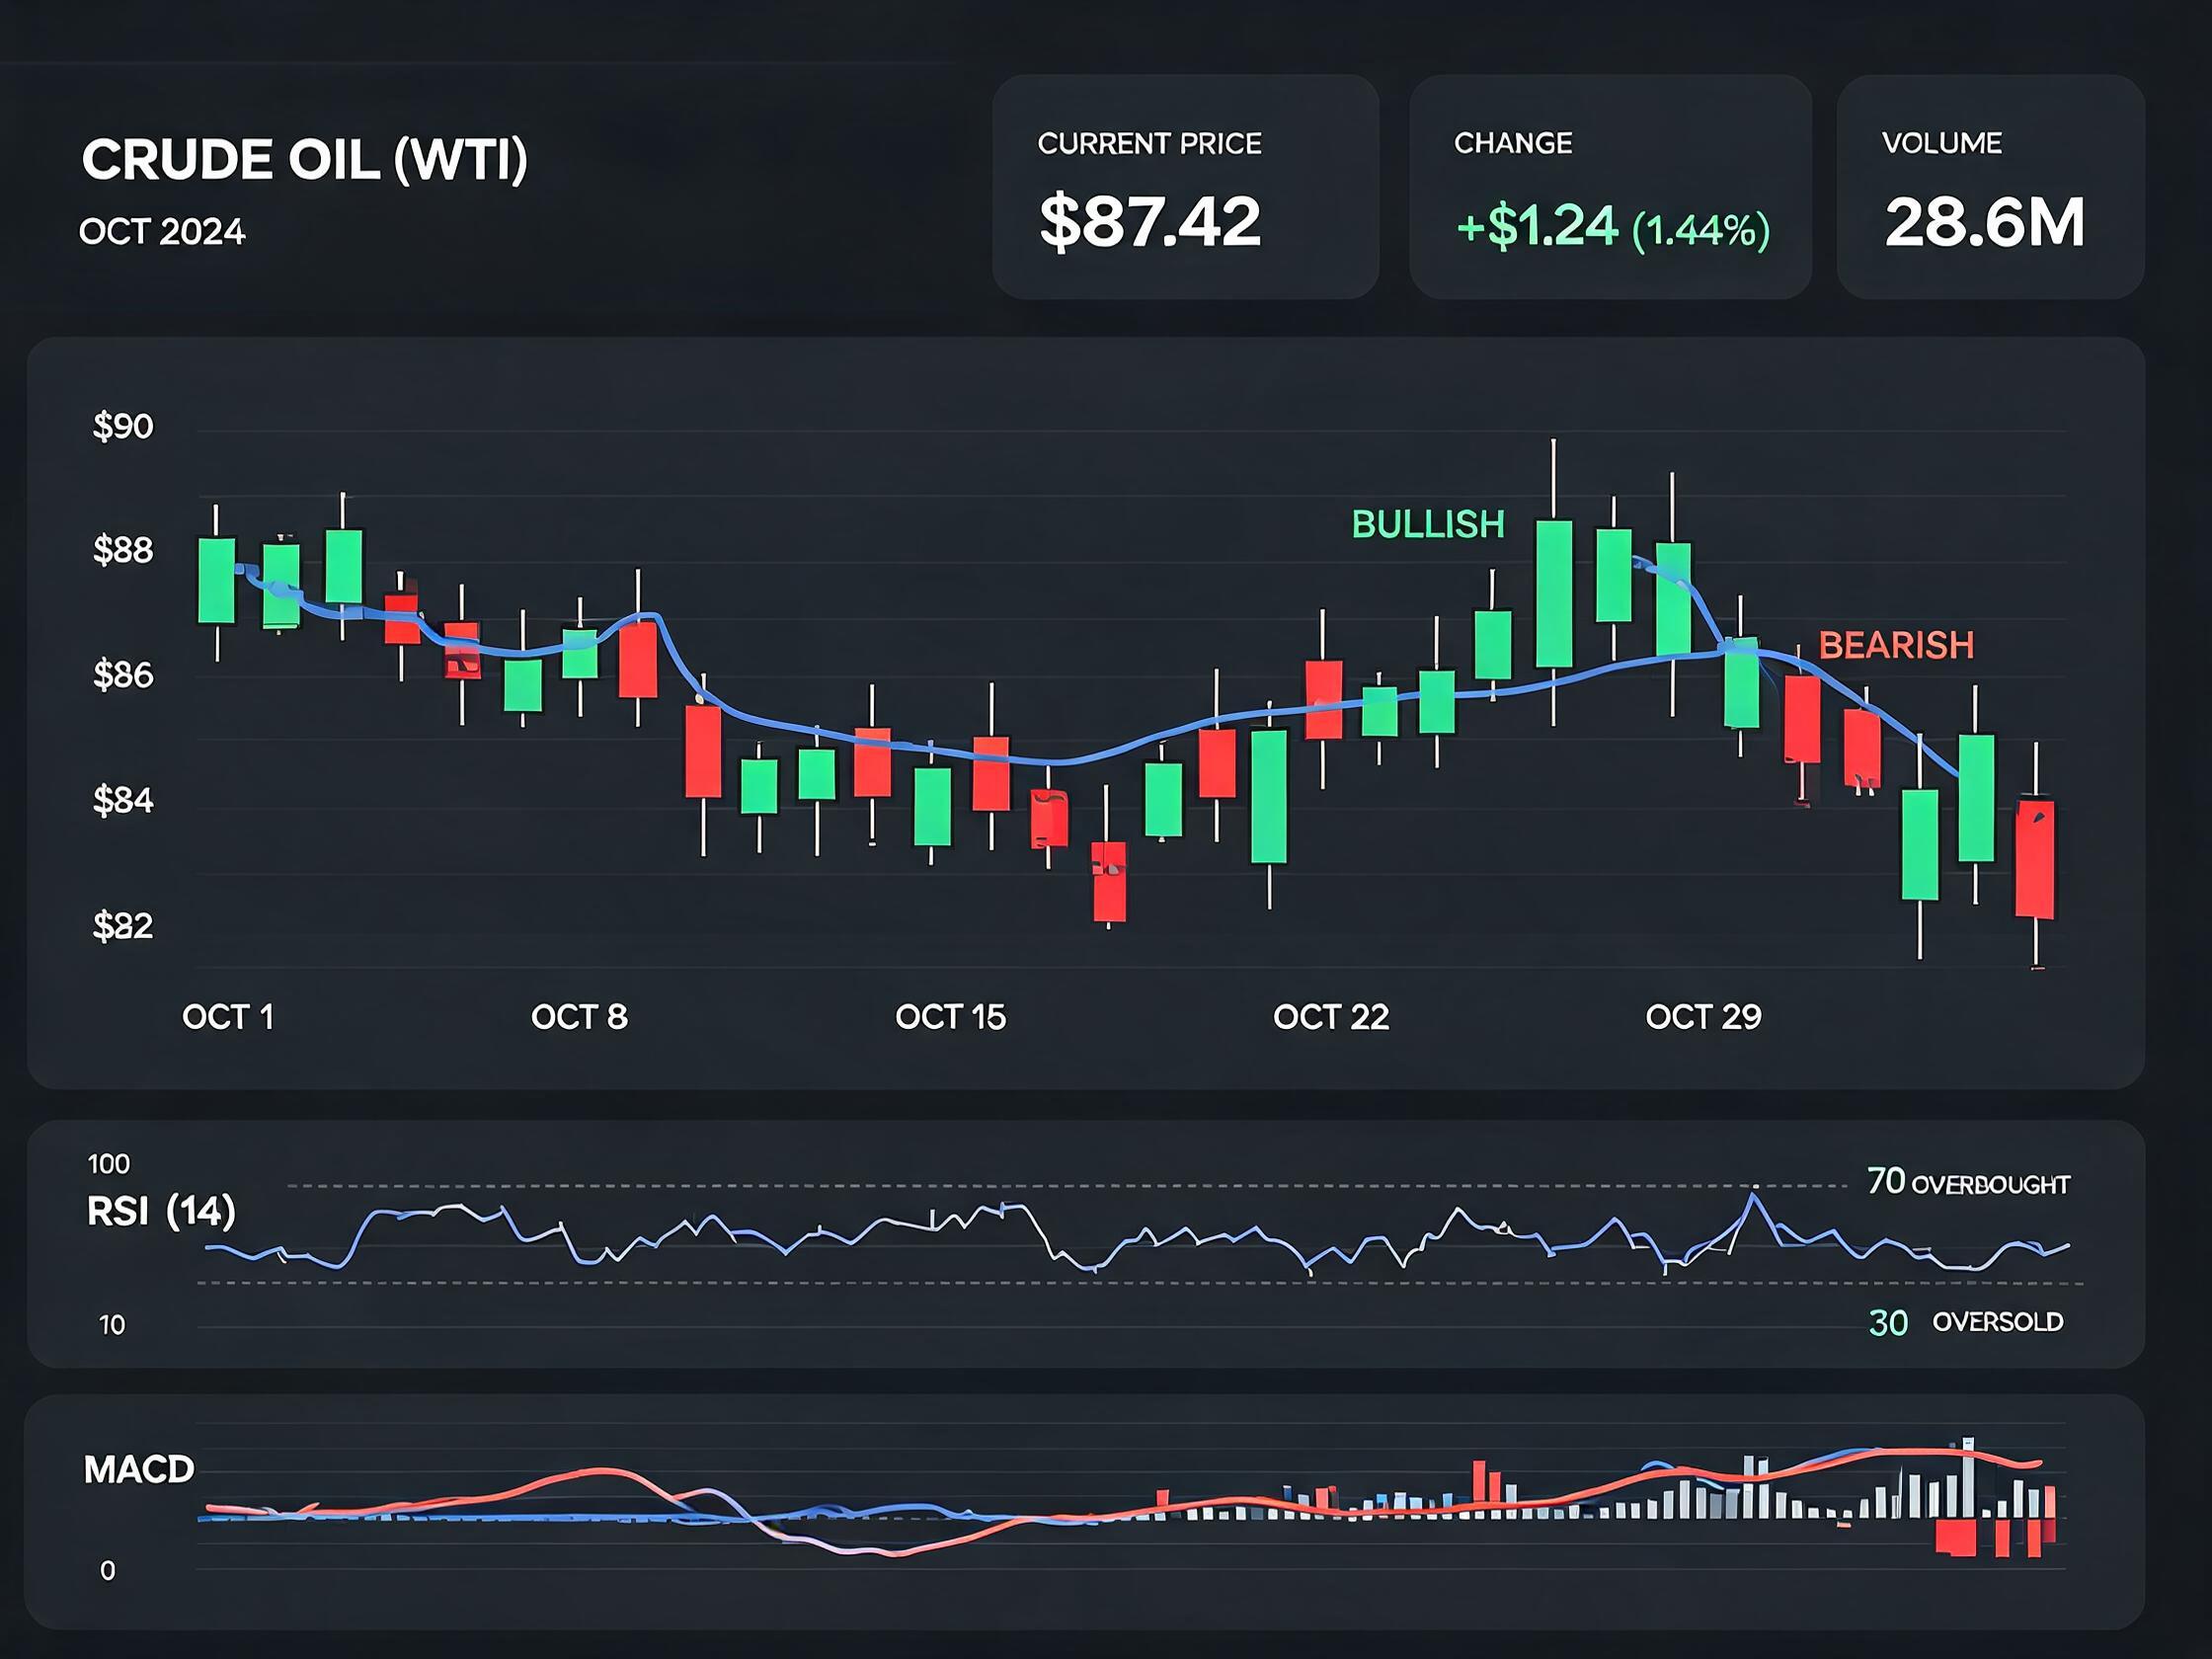
11月以来,宏观变量对商品的影响明显上升,单日波动的驱动更多来自预期变化。
全球贸易对工业品的影响通常滞后一到两周,需要结合开工与订单数据观察落地效果。
若全球贸易持续性偏弱,商品估值中枢可能下移,需同步下调多头仓位的预期收益。
风险管理上,可为持仓设置事件窗口的临时止损,数据公布后再恢复正常参数。
建议把宏观事件拆成“已知”与“未知”两栏,只对未知部分保留弹性仓位。
能化板块与原油的联动性较强,宏观情绪的波动往往先在能化品种上体现。
无论宏观环境如何变化,坚持仓位管理与止损纪律,是穿越不同周期的根本保障。
资金流向显示,机构投资者对商品的配置比例处于历史中位数附近,既没有超配也没有低配。
建议以中性仓位为主,在宏观方向明确后再做调整,同时严格控制单一品种的风险敞口。
风险提示:期货交易风险较高,本文仅为市场信息、产业逻辑与基础知识科普,不构成任何投资参考或交易建议,入市有风险,投资需谨慎。