
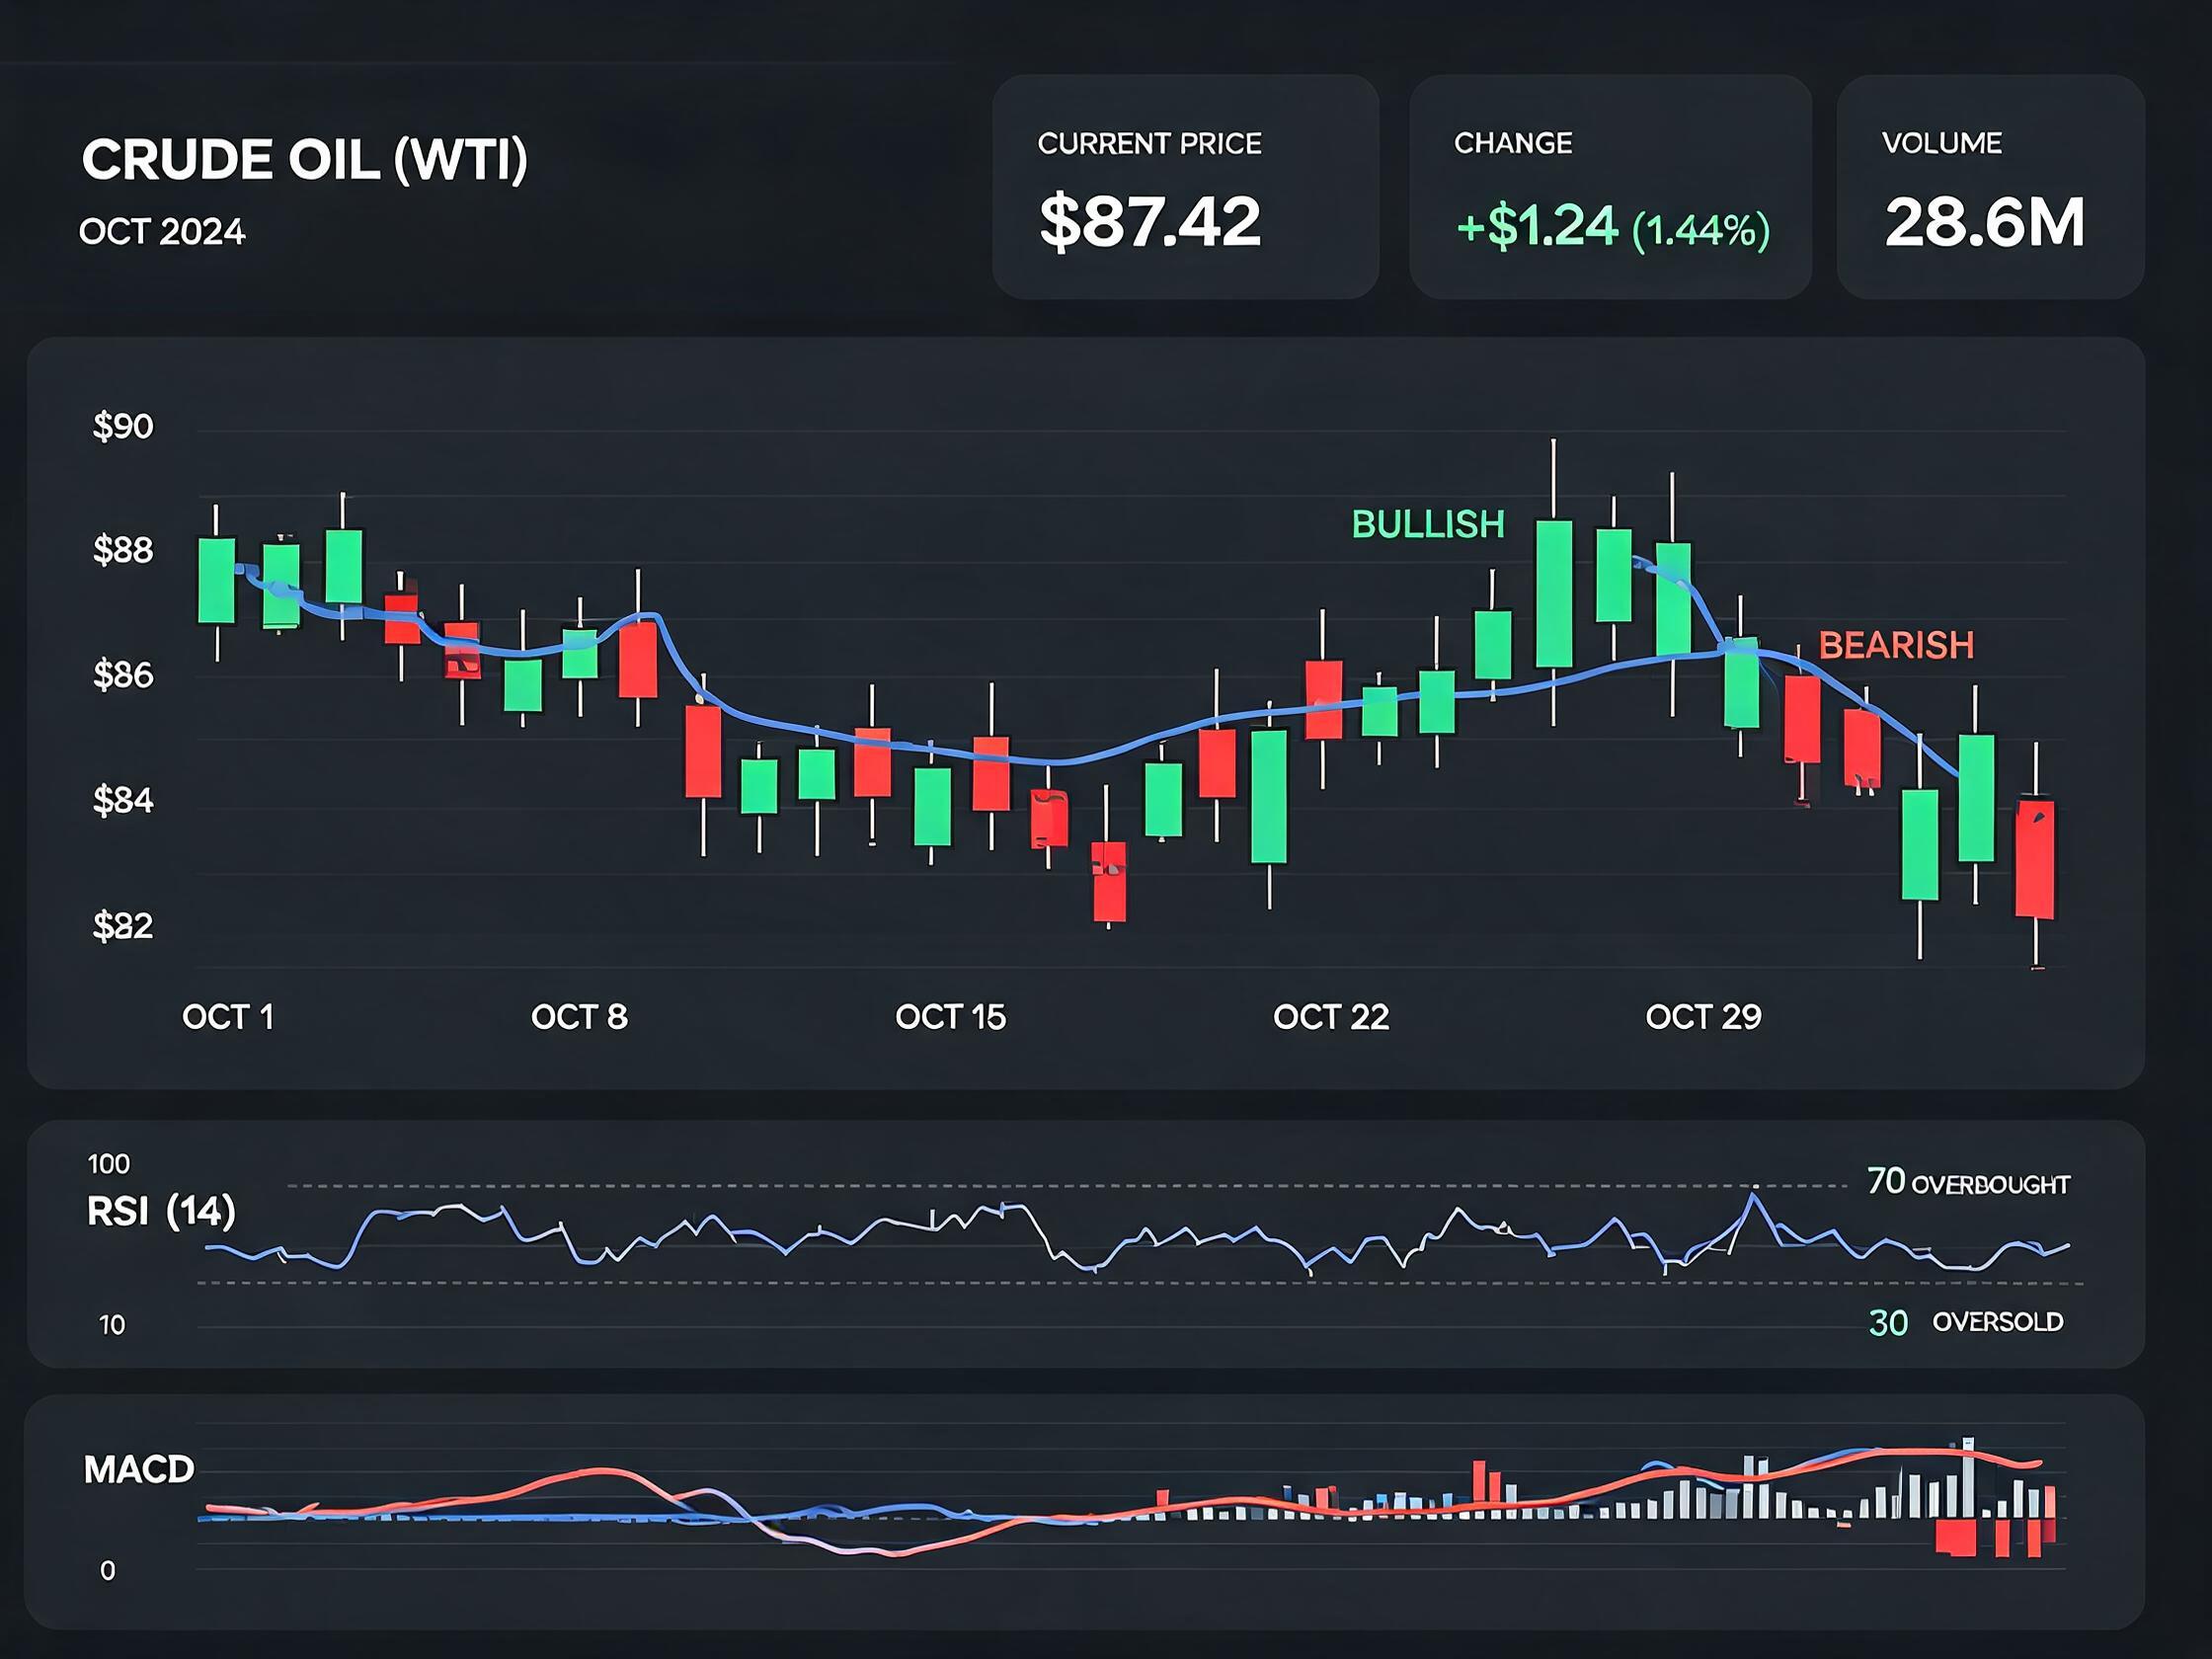
11月以来,宏观变量对商品的影响明显上升,单日波动的驱动更多来自预期变化。
政策传导存在时滞,市场往往提前交易预期,随后再根据数据修正幅度。
警惕的是,政策预期若迟迟不能被数据验证,情绪溢价会快速回吐,价格容易出现急跌。
策略上,用区间思路应对情绪波动,用趋势思路跟踪基本面验证,两者不要混用。
若美元指数带来的预期差逐步收敛,商品价格将回归供需主导,宏观因子的权重会自然下降。
能化板块与原油的联动性较强,宏观情绪的波动往往先在能化品种上体现。
跨资产配置上,商品与债券的负相关关系在宏观转向时会强化,可作为组合对冲工具。
美元指数近期在区间内震荡,对大宗商品的估值影响偏中性,暂时没有形成明确的方向性驱动。
综合来看,当前宏观环境处于预期与现实的拉锯阶段,商品价格缺乏单边趋势的基础。
风险提示:期货交易风险较高,本文仅为市场信息、产业逻辑与基础知识科普,不构成任何投资参考或交易建议,入市有风险,投资需谨慎。