
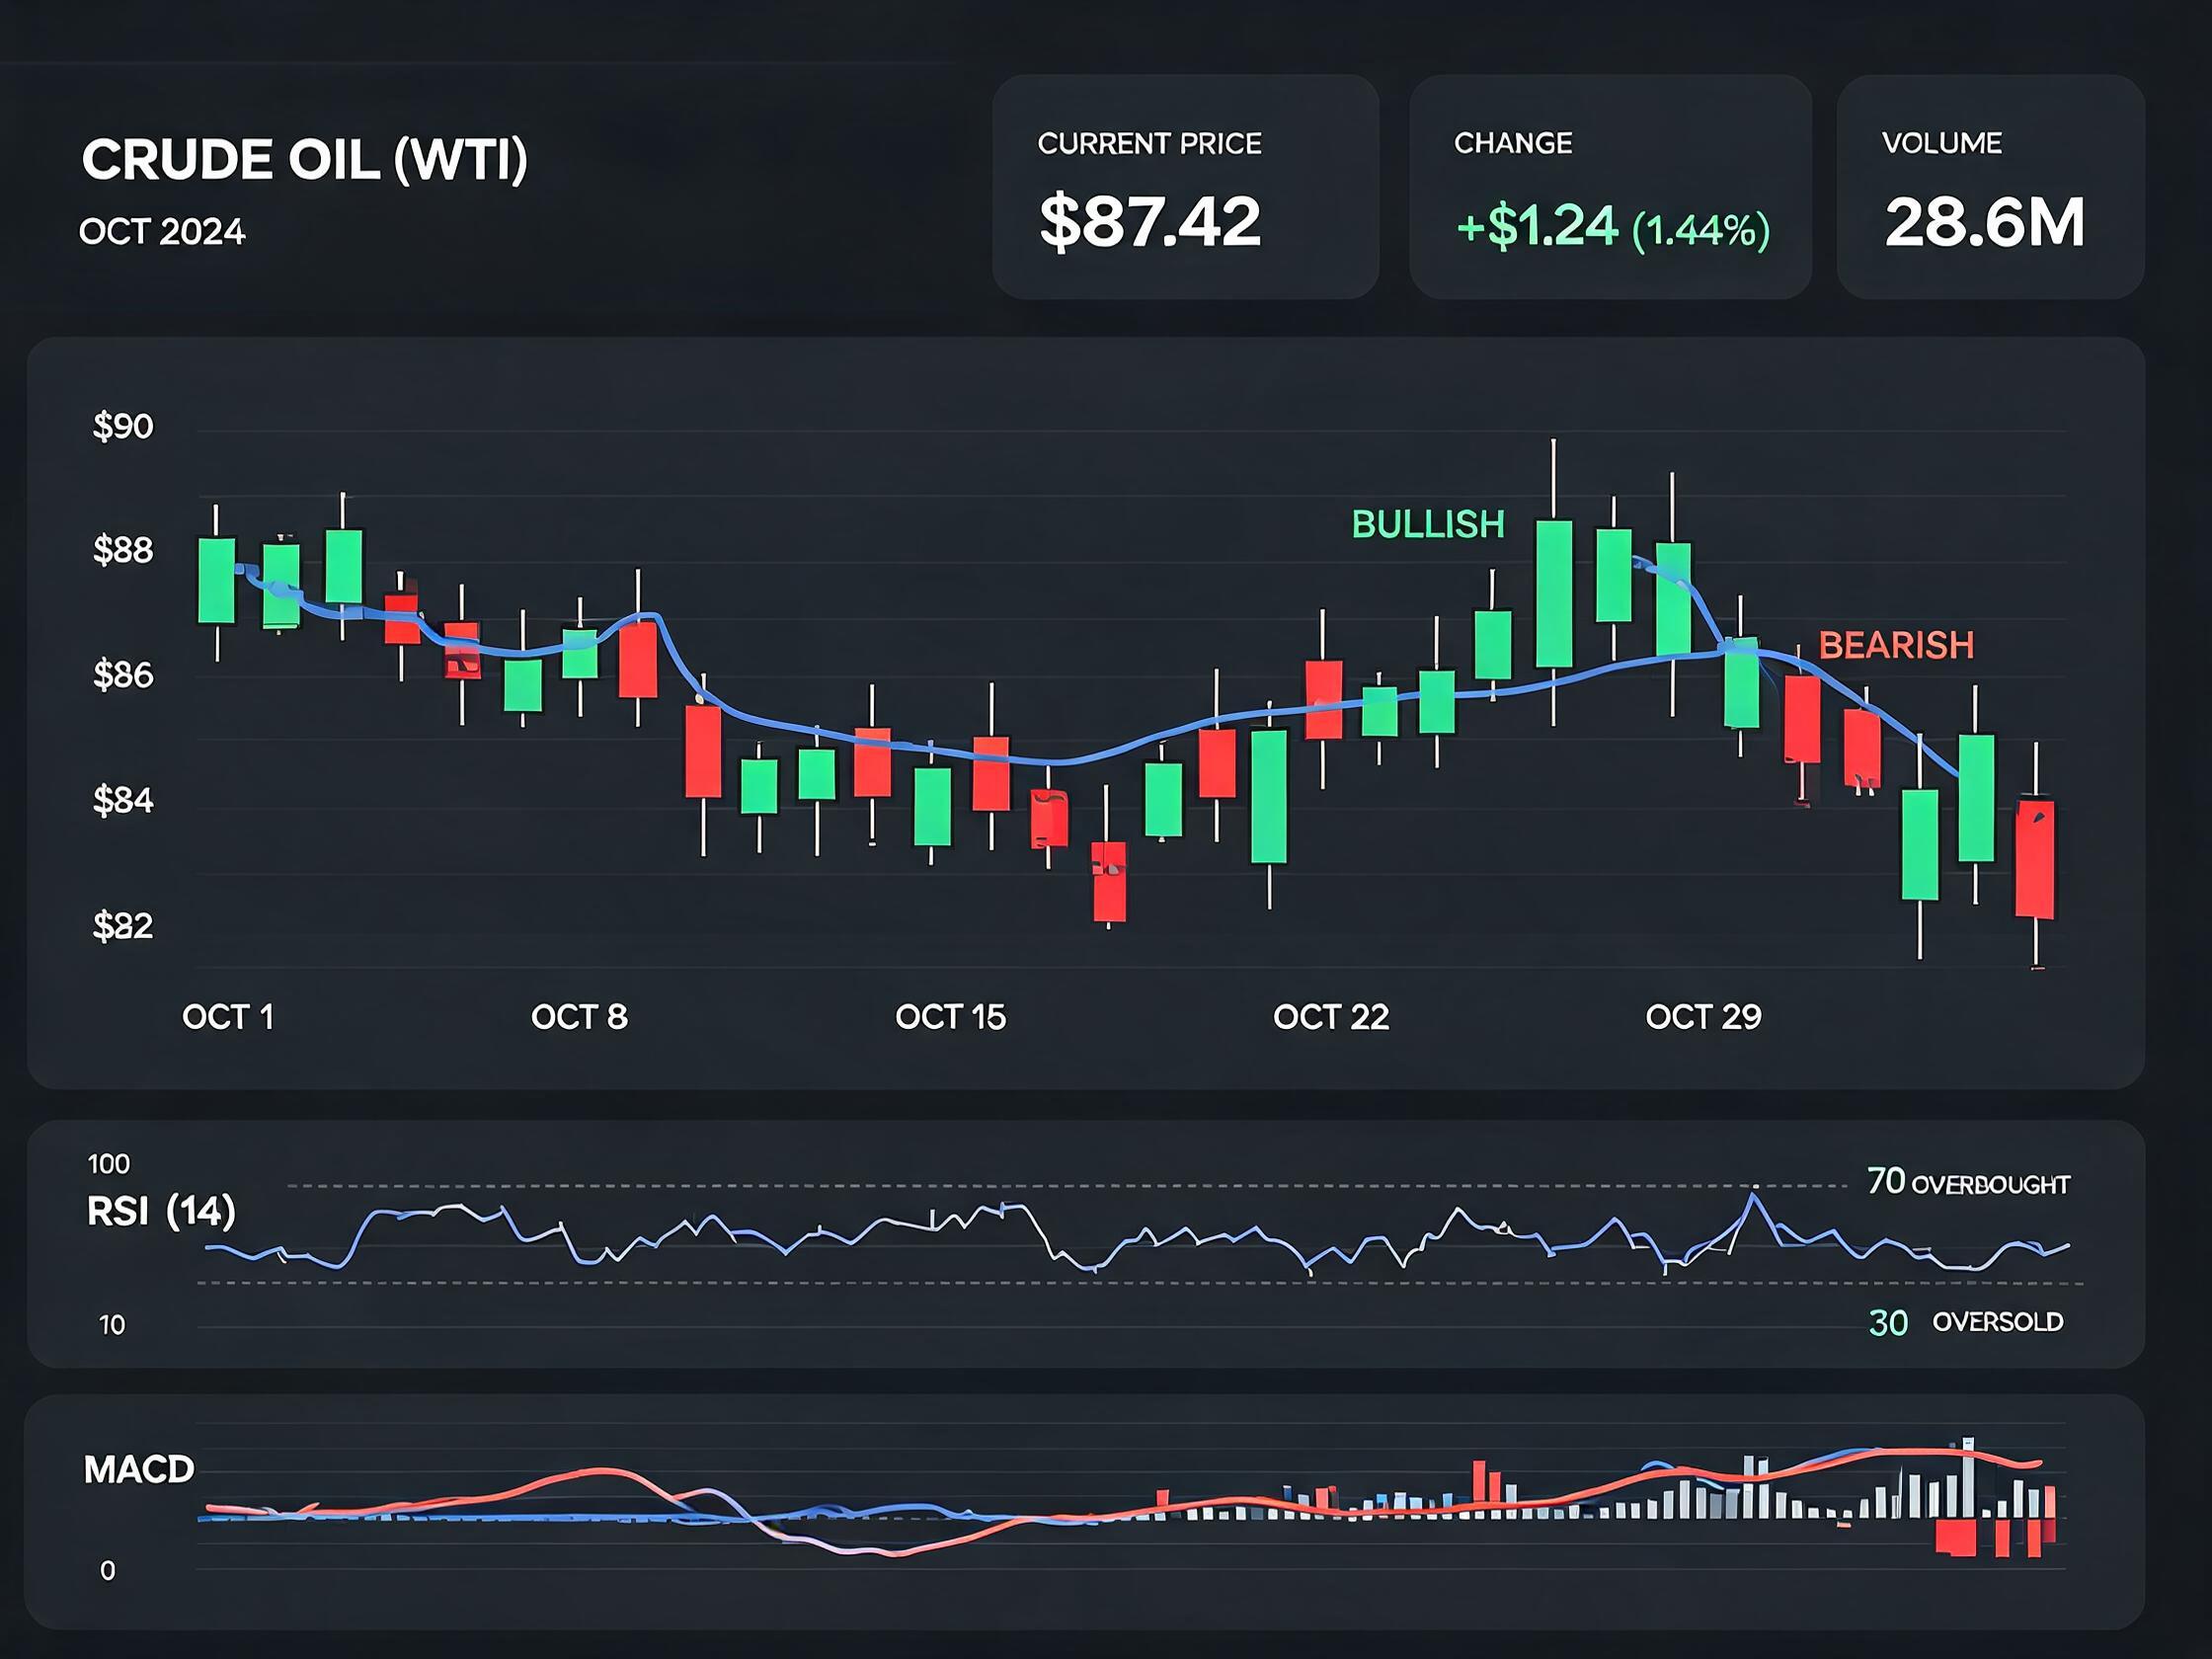
11月以来,宏观变量对商品的影响明显上升,单日波动的驱动更多来自预期变化。
从传导路径看,宏观预期首先影响资金情绪与估值,随后才通过实际需求影响到现货与库存。
主要经济体的利率路径仍存分歧,对大宗商品的估值影响偏中性,不宜单边押注。
策略上,用区间思路应对情绪波动,用趋势思路跟踪基本面验证,两者不要混用。
建议把宏观事件拆成“已知”与“未知”两栏,只对未知部分保留弹性仓位。
因此在宏观事件驱动下,不宜对所有品种一视同仁,应区分品种属性与传导路径。
若信贷投放趋势明确,可顺势加大相关品种的配置;若处于模糊期,则以中性仓位应对。
市场情绪指标显示,投资者对信贷投放的关注度较高,但实际仓位调整相对谨慎,说明分歧仍大。
宏观交易的核心是预期差管理,而非简单的多空判断,理解市场在定价什么比预测数据更重要。
风险提示:期货交易风险较高,本文仅为市场信息、产业逻辑与基础知识科普,不构成任何投资参考或交易建议,入市有风险,投资需谨慎。